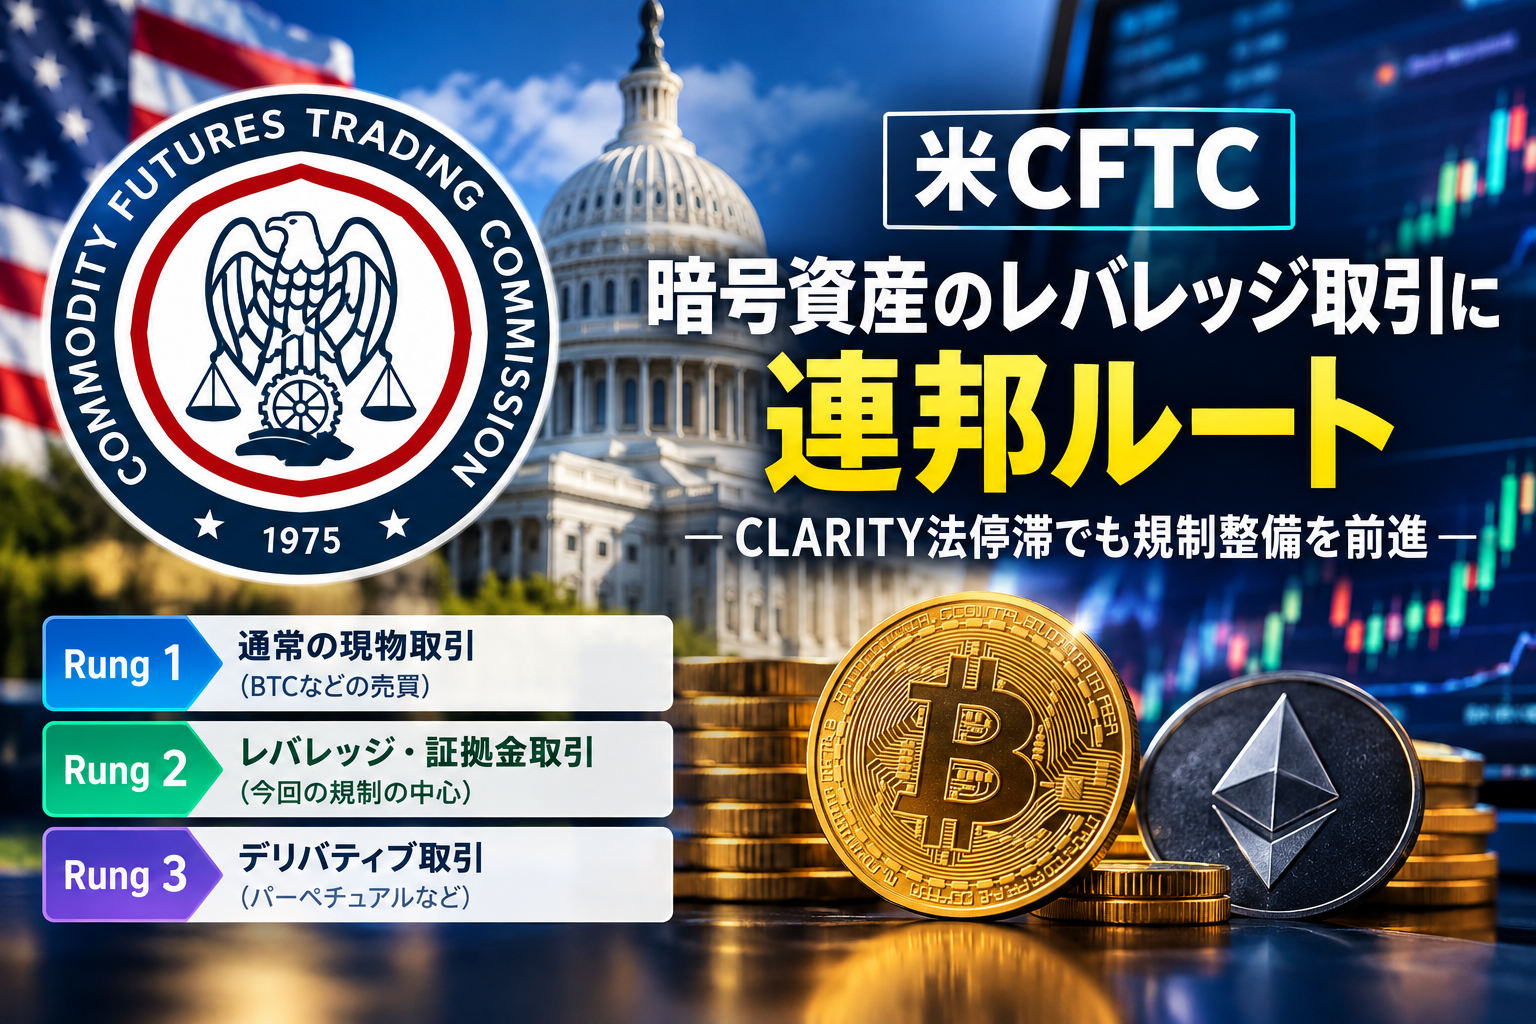
米商品先物取引委員会(CFTC)は10月5日、暗号資産を使ったレバレッジ・証拠金・融資取引を対象とする新たな規制枠組みについて、意見募集を開始しました。
CFTCが今回示したのは、「Regulation Crypto Asset Transactions(CTX)」と「Regulation Crypto Asset Markets(CAM)」という2つの枠組みです。
ポイントは、米国の暗号資産取引所を一律にCFTCへ移管することではありません。
レバレッジや証拠金取引を提供する暗号資産取引所が、CFTCの連邦規制の下で営業するためのルートを整えることが今回の中心です。
CFTCが今回、何を変えようとしているのか
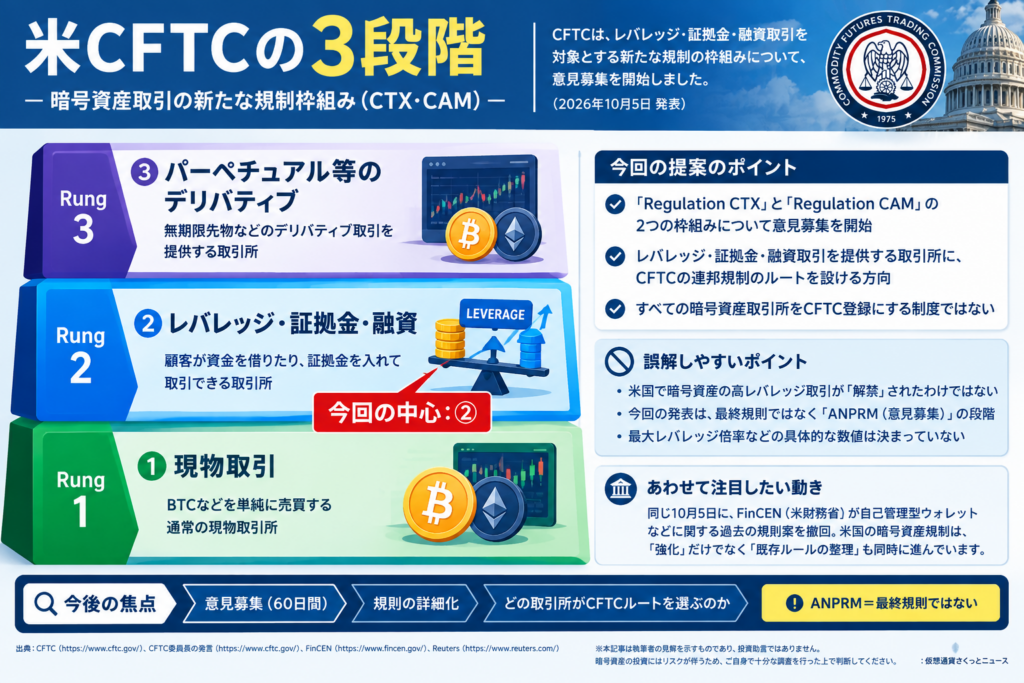
CFTCの説明では、今回の提案は暗号資産市場を大きく3つの段階に分けて考えると分かりやすくなります。
まず、BTCなどを単純に売買する通常の現物取引所です。
次に、顧客が暗号資産をマージン、レバレッジ、融資を利用して取引できる取引所。
そして、パーペチュアルなどのデリバティブを扱う取引所です。
今回CFTCが新しい枠組みを作ろうとしているのは、主にこのうち2番目の「レバレッジなどを提供する取引所」です。CFTCはこの領域を「Rung 2」と位置付けています。
「レバレッジ取引を解禁した」という話ではない
ここは注意が必要です。
今回の発表を、
「米国で暗号資産の高レバレッジ取引が解禁された」
と受け取るのは正確ではありません。
CFTCが発表したのは最終的な規則ではなく、ANPRM(Advanced Notice of Proposed Rulemaking)と呼ばれる規則策定前の意見募集です。
今後、寄せられた意見を踏まえて正式なルールが検討されます。CFTCはFederal Registerへの掲載後60日間、意見を受け付けるとしています。
つまり現時点では、
「レバレッジ取引を認めるための新しい連邦ルールを作り始めた」
という段階です。
取引所には「CFTC登録」という選択肢
今回のもう一つのポイントが「Regulation CAM」です。
CFTCは、暗号資産向けに設計した「Crypto Asset Market(CAM)」という、指定契約市場(DCM)の新しいサブカテゴリーを設けることを提案しています。
すでにCFTC登録済みのDCMは、一定の条件の下でCTXを取り扱えるようにする一方、まだ登録していない企業については、通常のDCMとして登録するか、新しいCAMとして登録する道を用意する考えです。
これは取引所側から見ると、
「州規制を中心とした仕組みとは別に、連邦レベルで統一された規制の下で事業を展開する」
という選択肢が明確になることを意味します。
CFTCのセリグ委員長も、今回のルールについて、暗号資産取引所が単一の連邦市場規制制度の下で営業できる「選択肢」と説明しています。
すべての暗号資産取引がCFTCに移るわけではない
今回の提案で誤解しやすいのがここです。
CFTCは、米国のすべての暗号資産取引所を強制的にCFTC登録にする権限を持っているわけではありません。
セリグ委員長も、今回のルールによって暗号資産をCFTC登録プラットフォームで取引することを一律に義務付けることはできず、それには議会による法改正が必要だと説明しています。
したがって、今回のニュースは、
「米国の暗号資産取引所がすべてCFTC管理になる」
ではなく、
「レバレッジなどを提供する暗号資産取引所に、CFTCの連邦規制へ入る具体的なルートを作ろうとしている」
と理解するのが適切です。
CLARITY法が止まっても、規制整備は止まらない
今回の動きには、米国の暗号資産規制をめぐる政治的な背景もあります。
米議会では暗号資産の市場構造を明確にするCLARITY法が議論されてきました。
しかし、CFTCのセリグ委員長によると、上院で法案を前に進めることができず、包括的な法整備は実現していません。
そこでCFTCは、議会による新法を待つのではなく、現在持っている商品取引法(CEA)上の権限を使って、できるところから市場ルールを整備する方向に動いています。
CFTCは今回の発表を、暗号資産市場の「明確性」「確実性」「消費者保護」を高めるための取り組みと位置付けています。
同じ10月5日、FinCENは暗号資産関連の規則案を撤回
さらに興味深いのが、同じ日に米財務省の金融犯罪取締ネットワーク(FinCEN)が、暗号資産関連の2つの規則案を撤回したことです。
撤回されたのは、
- 自己管理型(アンホステッド)ウォレットを利用する一部の暗号資産取引に関する記録・本人確認・報告要件の提案
- 暗号資産ミキシングに関する特別措置の提案
です。
FinCENは、これらの提案について寄せられた意見を検討したうえで、トランプ政権の規制緩和政策と、暗号資産規制を「fit-for-purpose(目的に適したもの)」にする取り組みの一環として撤回すると説明しています。
つまり10月5日の米国では、
CFTCが新しい暗号資産市場ルールを作り始める一方、FinCENは過去に提案した暗号資産規制を撤回する
という2つの動きが同時に起きました。
単純な「規制強化」ではなく、暗号資産に対する米国のルールそのものを組み替えていると見ることもできます。
仮想通貨市場への影響は?
今回のCFTC発表だけで、BTCやETHの価格が直接上昇・下落すると判断するのは難しいでしょう。
むしろ中長期的に重要なのは、米国の暗号資産取引所の事業モデルが変わる可能性です。
レバレッジ・証拠金取引を提供したい企業にとって、CFTCによる連邦登録のルートが明確になれば、米国市場でサービスを展開するための規制上の選択肢が増えます。
一方で、CFTCの監督下に入る以上、顧客保護、市場監視、資産管理などについて一定の規制対応が必要になります。
そのため、
「規制緩和だから取引所にとって全面的にプラス」
とも言い切れません。
規制の不透明さが減る一方で、ルールに対応できる企業と、対応コストを負担できない企業との間で差が広がる可能性もあります。
今後の焦点は「どの取引所がCFTCルートを選ぶか」
今回のCFTC提案は、まだ完成した制度ではありません。
今後の意見募集を経て正式な規則が作られることになります。
その過程で注目したいのは、
- どの暗号資産がCTXの対象になるのか
- レバレッジ・証拠金取引にどのような条件が付くのか
- CAM登録にどの程度の要件が課されるのか
- 既存の暗号資産取引所がCFTC登録を選択するのか
- CLARITY法など議会による法整備が今後どう進むのか
といった点です。
CFTC自身も今回を「最初の一歩」と位置付けています。
そのため今回のニュースは、米国の暗号資産規制が完成したという話ではありません。
「米国で暗号資産のレバレッジ取引を、どのような連邦ルールで扱うのか。その具体的な設計が始まった」
というニュースです。
この記事のポイント
- CFTCが暗号資産のレバレッジ・証拠金・融資取引に関する新たな規制枠組みを提示
- 「Regulation CTX」と「Regulation CAM」の意見募集を開始
- レバレッジ取引を提供する取引所にCFTCの連邦登録ルートを設ける方向
- すべての暗号資産取引所をCFTC登録にする制度ではない
- 今回は最終規則ではなく、意見募集の段階
- 同じ10月5日にはFinCENが自己管理型ウォレットなどに関する過去の規則案を撤回
- 米国の暗号資産規制は、新しいルールの整備と既存案の撤回を並行して進めている
出典
- 米商品先物取引委員会(CFTC)「CFTC Seeks Public Comment on Advanced Notice of Proposed Rulemaking Relating to Regulation Crypto Asset Transactions and Regulation Crypto Asset Markets」
- CFTC Chairman Michael S. Selig「WSJ Op-Ed | CFTC’s New Rules for Crypto」
- CFTC「Remarks at the Fordham Law Blockchain Regulatory Symposium」
- 米財務省・金融犯罪取締ネットワーク(FinCEN)「FinCEN Announces Withdrawals of Proposed Digital Asset Related Rules」
コメント