米国の証券取引委員会(SEC)は2026年9月17日、トークン化された証券を扱う取引の場に対し、いわゆる「イノベーション免除(Innovation Exemption)」を発表しました。ポイントは、実在する米国の上場株(NMS株式)を表すトークンを、一定条件のもとで最大5年間、取引所登録なしで扱えるようにしたことです。価格だけをまねた合成トークン(シンセティック)は対象外です。
この発表は、米上院で暗号資産の市場構造法案「Clarity Act」が進まなかった直後に出されました。議会で一気にルールが決まらなかったあと、SECが既存の権限の範囲で「いまできること」を示した、と読むのが自然です。
何が免除されるのか
SECが想定しているのは「トークン化証券会場(Tokenized Securities Venue、略してTSV)」です。適格なTSVは、スマートコントラクト(あらかじめ決めたルールで動くプログラム)や流動性プール(売り手・買い手の資金をプールして売買しやすくする仕組み)を使い、トークン化された米国株の取引を仲介できます。この枠組みでは、従来の証券取引所として登録しなくても、条件付きで5年間の免除を受けられます。
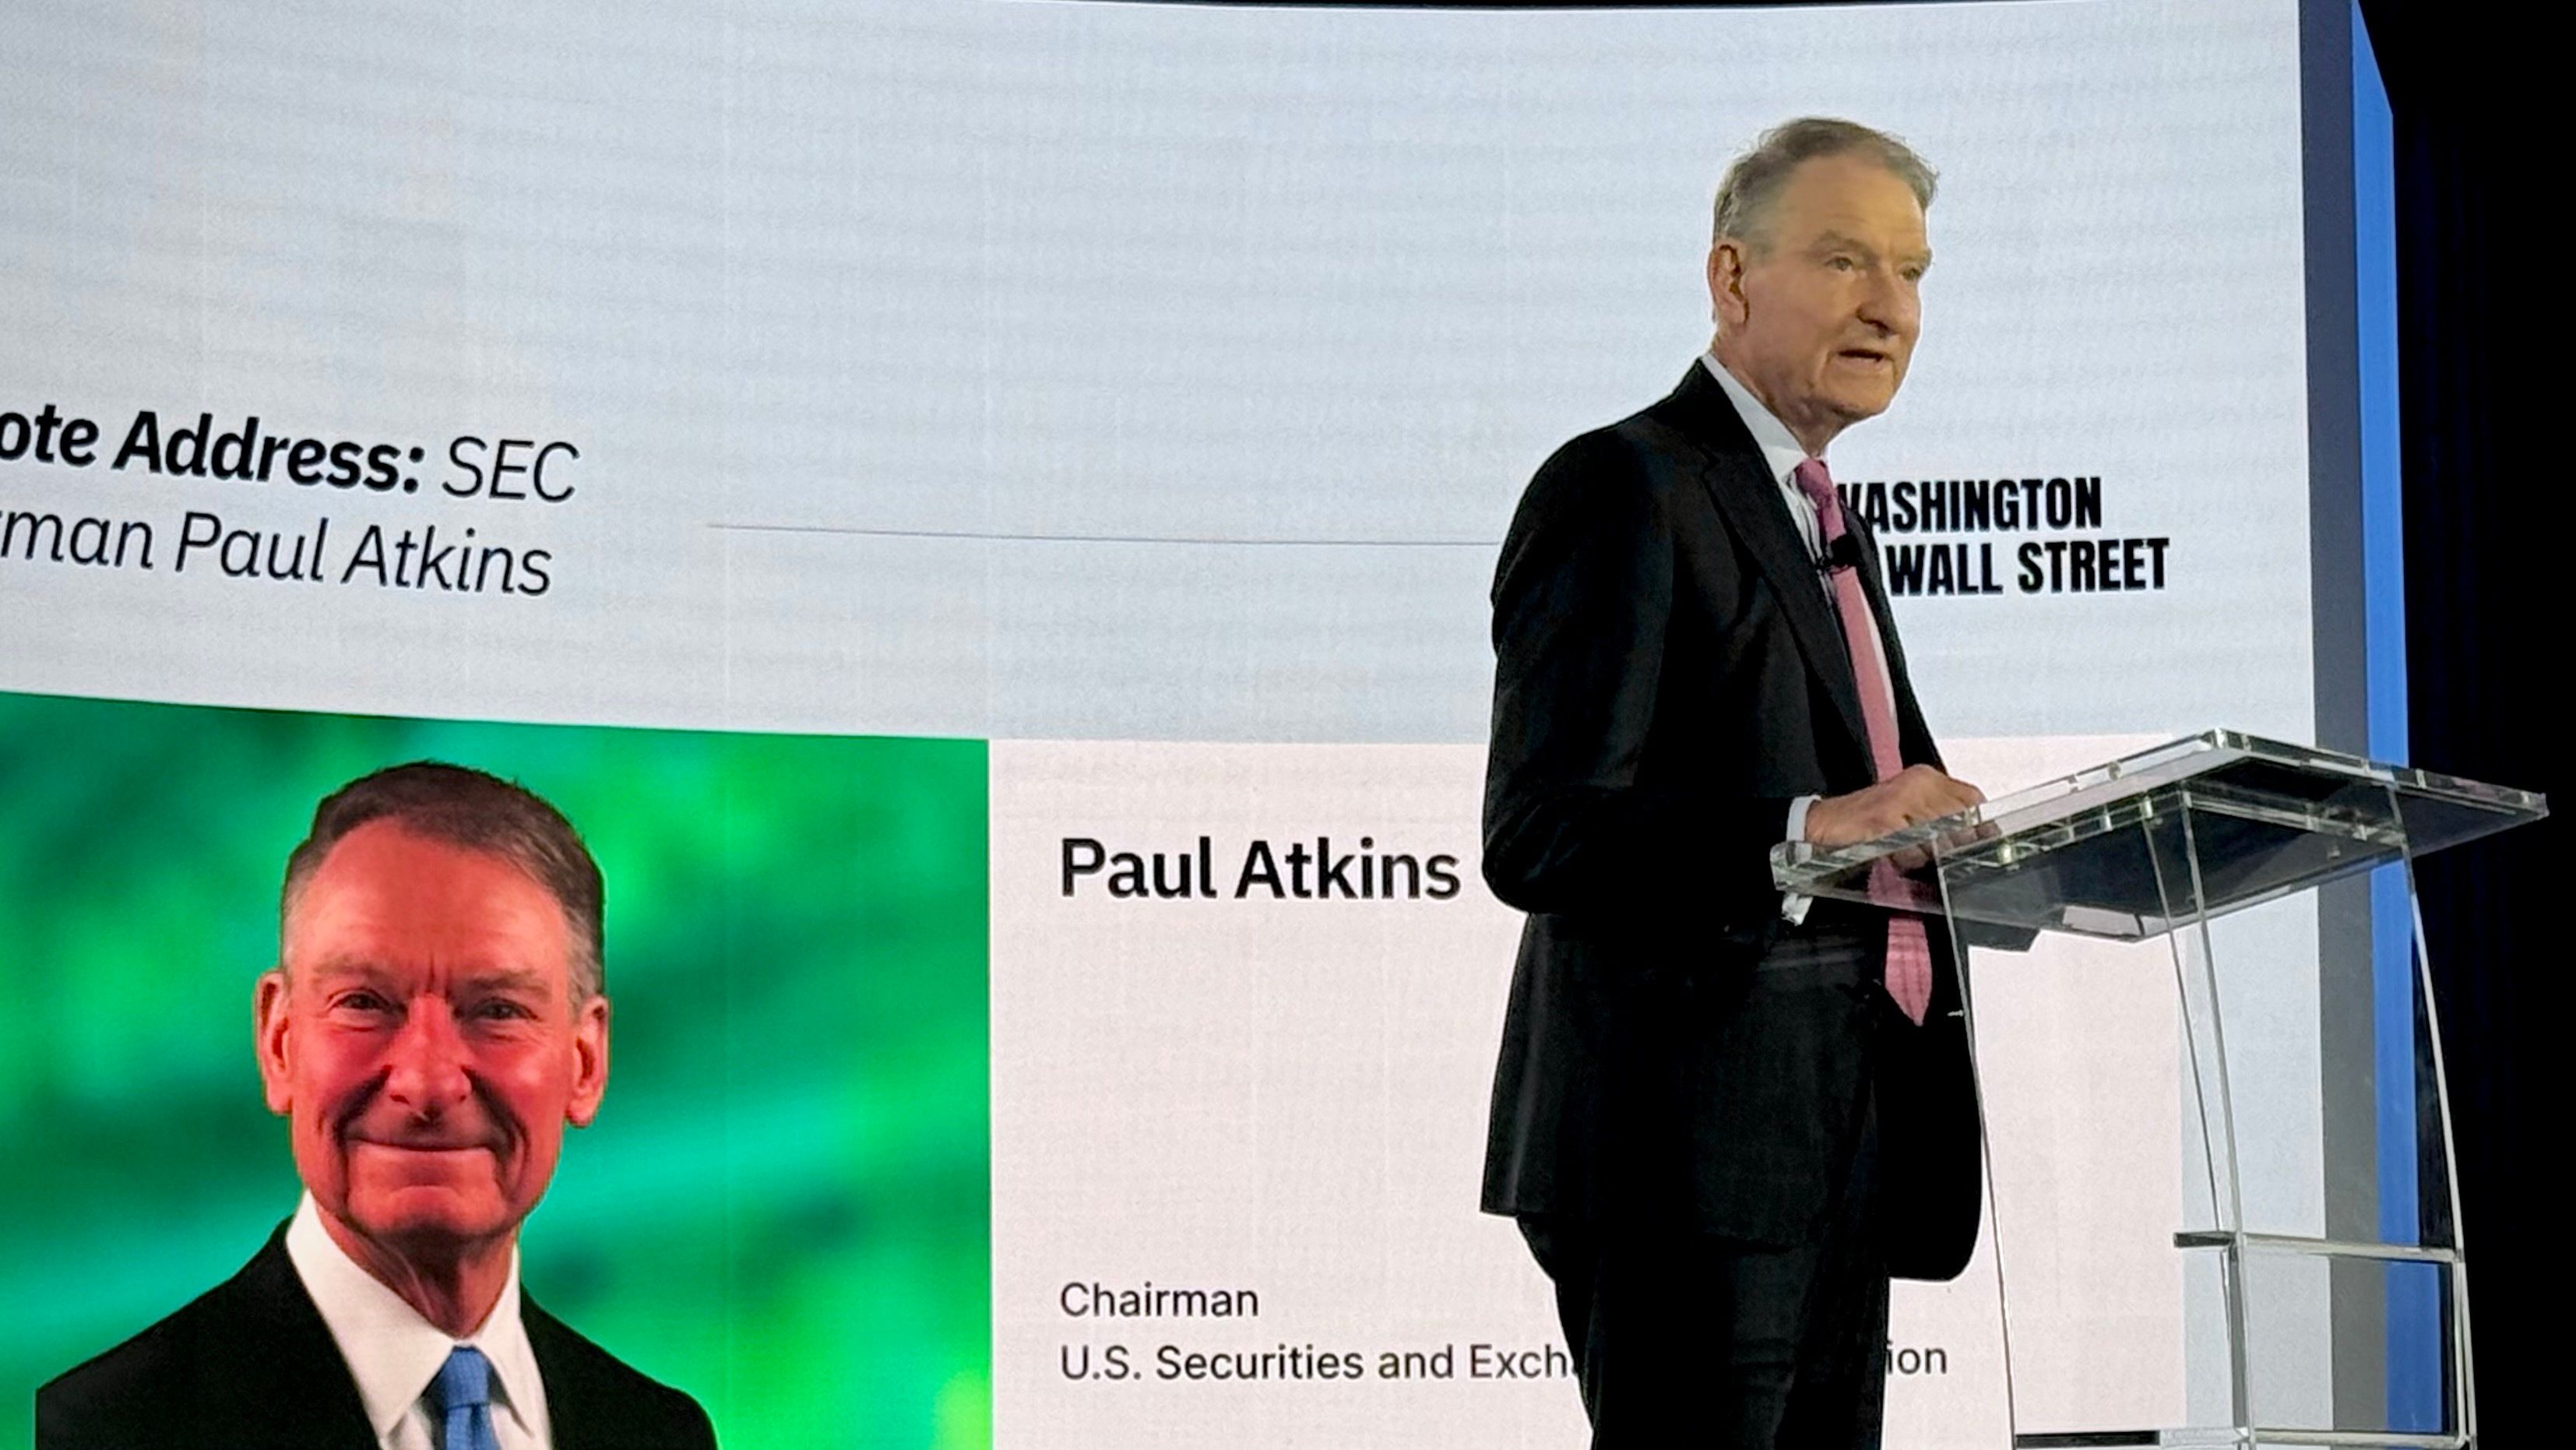
SEC委員長のポール・アトキンス氏は、「米国の資本市場をデジタル時代に近づける一歩」だと述べました。一方で、この免除は恒久ルールではなく、運用を見ながら本格的な規則作りや立法につなげる実験の色が強い、という位置づけです。
「本物の株式トークン」と合成トークンの違い
今回の枠で認められるのは、配当や議決権など、従来の株式と同じ権利を持つトークンです。株価の動きだけを追う合成商品や、永久先物のようなデリバティブは対象になりません。海外で「トークン化株式」と呼ばれていても、権利のない商品は今回の免除の外にあります。
また、発行会社以外の第三者がトークン化する案も、一定の条件で想定されています。ただし会場側は、第三者トークン化の前に発行会社へ30日間の通知が必要で、発行会社は拒否できます。拒否は「トークン化してほしくない」と伝えるだけで足りる、と当局関係者は説明しています。
ガードレール(上限とアクセス)
技術面では、市場を動かすソフトは公開され監査可能で、公開ブロックチェーン上に置く必要があります。一方で、取引への参加自体は許可制(パーミッションド)です。だれでも自由にDEX(分散型取引所)で売買できる、という話ではありません。
| 区分 | 銘柄数の上限(1会場あたり) | 平均日次出来高に対する上限 |
|---|---|---|
| 流動性の高い銘柄 | 最大75銘柄 | 約0.25% |
| 第2層の銘柄 | 最大250銘柄 | 約2.5% |
例としてCoinDeskは、テスラ株の平均日次出来高を約4,000万株と仮定すると、1会場が扱えるのは理論上およそ10万株/日程度(記事時点の株価想定では約3,660万ドル相当)にとどまると説明しています。スタートは意図的に小さく、影響を測りながら進める方針です。
なおSECは先に、ブロックチェーンを証券の公式記録に使うための名義書換代理人(トランスファー・エージェント)規則の見直し案も出しています。今回の免除は「どこで・どう売買するか」、記録案は「誰が所有者として記録されるか」に近い話で、両方がそろうとオンチェーン(ブロックチェーン上)の株式インフラの実験が進みやすくなります。
Clarity Act停滞のあとに出た理由
CoinDeskによると、Clarity Actは上院で手続きを進める採決が49票にとどまり、必要な60票に届きませんでした。その翌日、アトキンス委員長は「SECの法定権限の範囲で、投資家と起業家に確実性を届ける」と発信し、翌17日に今回の免除が発表されました。法案待ちで温めていた政策を、議会が止まったタイミングで前に出した、という経緯です。
(参考まで)米政治資金をめぐる別の話題は今回の本筋ではありません。本記事では規制の中身とタイミングに絞ります。
日本への影響
日本では、株式そのものをパーミッションレス(誰でも参加できる)な場で自由にトークン売買する、という形はまだ一般的ではありません。一方で、不動産やファンドなどリアルワールドアセット(RWA:現実資産をトークンで表す仕組み)への関心は国内外で高まっています。米SECが「本物の権利付き株式トークン」と「価格連動だけの合成」をはっきり分けた点は、日本でも「何が証券の権利を持つのか」を考えるときの参考になります。
日米で制度は違うため、米国の免除がそのまま日本に持ち込まれるわけではありません。それでも、大手金融機関やインフラ企業がトークン化を進めるときの国際的な標準の一つとして、米国の実験結果は日本の議論にも影響し得ます。Citiのアナリスト試算として、トークン化資産が2030年までに5.5兆ドル規模になり得る、という数字も報道されています(あくまで推計です)。
個人投資家としてどう見るか
いまの段階で個人が「米国のトークン化株式を国内で普通に売買できる」状態になった、という意味ではありません。会場は許可制で、出来高の上限も小さく、5年の条件付き実験です。個人にとっての意味は、短期の売買ネタというより、次の点にあります。
- 「トークン化株式」と聞いたとき、権利付きか合成かを確認する習慣がより重要になる
- 米規制が「実験→本格ルール」へ進むかどうかを、中長期の制度リスクとして眺める
- RWAやオンチェーン証券の話題が増える局面では、一次情報(SECや取引所の説明)を優先する
価格や上場銘柄の人気だけで判断せず、権利・規制・アクセス条件をセットで見る姿勢が安全です。
出典
- CoinDesk — 「SEC rolls out long-awaited ‘innovation exemption’ for tokenized securities venues」(2026-09-17)
 SEC rolls out 'innovation exemption' for tokenized securities trading venuesThe U.S. Securities and Exchange Commission issued a blanket 5-year exemption for listing and trading tokenized securiti...www.coindesk.com
- CoinDesk — 「Real stocks are finally coming on blockchain. Here’s how the SEC wants it to work」(2026-09-17)
 Inside the SEC’s new five-year experiment to test blockchain as real stock market machineryThe five-year experiment opens a regulated path for real U.S. shares to trade on public blockchains using smart contract...www.coindesk.com
コメント