米ホワイトハウスと財務省の関係者が、暗号資産の市場構造法制(いわゆるClarity法)について、選挙後の「レイムダック(lame duck:選挙後・新議会就任前の会期)」に過度な期待を寄せず、SEC・CFTCなど規制当局の既存権限で進める方針を示しました。法案が「死んだ」と言い切ったわけではありませんが、時間軸の重心が立法から行政ルールメイキングへ移った、というメッセージとして読むのが妥当です。
何が起きたか(簡潔)
2026年9月22日、CoinDeskのPolicy & Regulationイベント(ワシントン)で、ホワイトハウスの暗号資産顧問Patrick Witt氏と、財務省金融機関担当次官補Luke Pettit氏が発言しました(CoinDesk)。
- Clarity法のレイムダック再燃は、11月の中間選挙結果に左右されうる。
- Pettit氏:「死んだとは思わないが、焦点は政権(行政)側に移った感覚がある」「議会の水面は極めて冷たい」。
- Witt氏:「レイムダック可決を待って当局を止めない」「持てる権限は多く、できることをやる」。法的挑戦(チャレンジ)のリスクは認めつつも、行政側の前進を優先する姿勢。
背景として、2026年9月15日の上院では、Clarity法(H.R. 3633)への動議に関するクローチャ(cloture:討論終結・議事進行のための投票)が49対50で否決され、必要とされる60票に届きませんでした(上院記録・The Hill等)。法案は本格審議に入れず、産業界の最優先政策課題が大きく後退した直後の発言です。
なお当サイトでは、当局側の「Innovation Exemption」など行政パスの例を既に扱っています。本稿ではその全体を再掲せず、今回のホワイトハウス発言が示す時間軸の転換に焦点を当てます。
何を意味するか(深掘り)
1. 「法案待ち」から「権限の使い切り」へ
市場構造法(SECとCFTCの役割分担、デジタル・コモディティの取扱いなど)は、長年「議会で包括法を」という期待で語られてきました。クローチャ否決後、Witt氏が強調したのはSEC・CFTCで既に起きている動きを止めないことです。
これは次のような意味を持ちます。
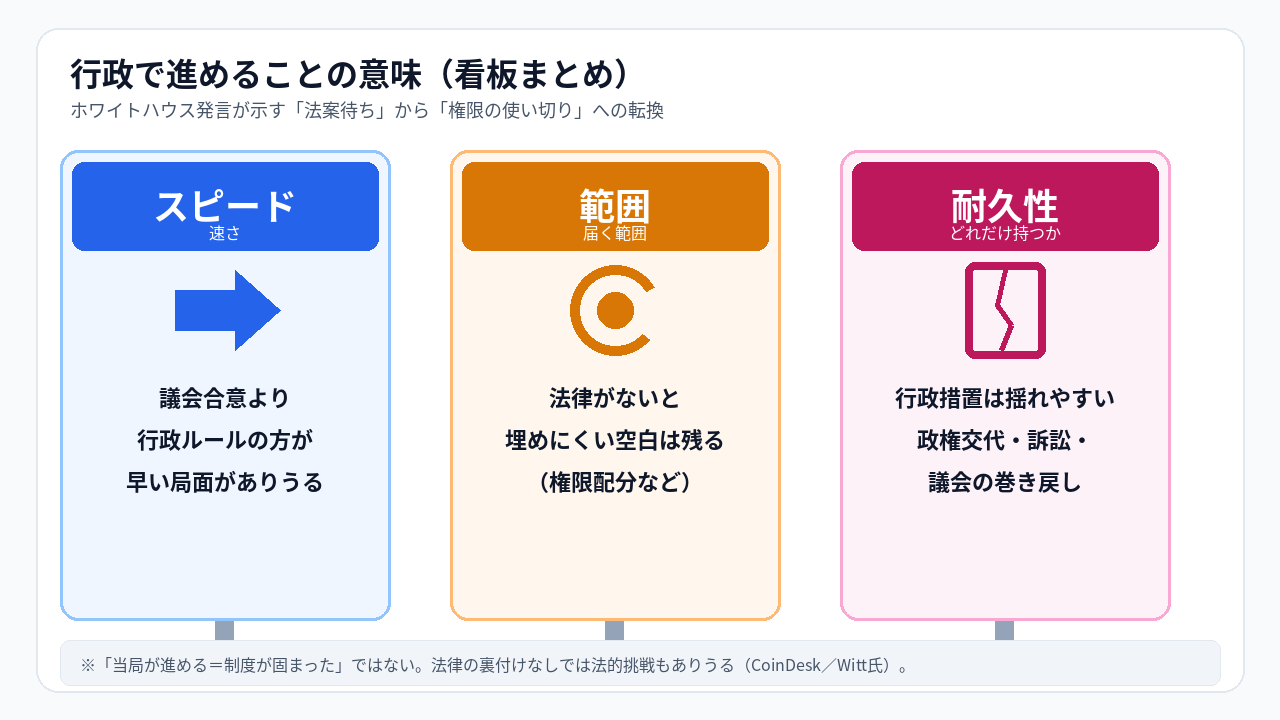
Witt氏自身も、法律の裏付けなしでは「法的な挑戦」がありうると認めています(CoinDesk)。つまり「当局が進める=完成した制度が固まった」ではありません。
2. レイムダックへの期待をどう読むか
両氏とも、レイムダックの可能性をゼロとはしていません。ただし動機は選挙結果次第で、「民主党が議席を伸ばせばClarity取引に消極的になりやすい」といった政治観測が背景にあります(CoinDeskの文脈)。
何を意味しないか:レイムダックで必ず再可決される、あるいは逆に永遠に不可能、という両極端です。現時点の公式トーンは「期待しすぎず、行政で進める」です。
3. GENIUS法(ステーブルコイン)との対比
発言のもう一つの柱は、前年成立したGENIUS法(ステーブルコイン規制)の施行です。Pettit氏は銀行当局・財務省がルール策定の期限を意識し「軌道に乗っている」と述べました。Witt氏は、最終規則前でも企業が「GENIUS準拠」を掲げる動きを「パックの行く先に滑る」健全な適応だと評価しつつ、準拠と非準拠の二層構造になると見通しています(CoinDesk)。
ここでの示唆は明確です。「成立した法律の施行」と「成立しなかった市場構造法」では、行政の動き方が違う。前者は期限付きのルール書き、後者は既存権限の解釈・免除・指針寄りになりやすい、という整理ができます。
4. 市場構造タイムラインへの含意
- 短期:SEC/CFTCの個別措置(登録、免除、トークン化関連のガイダンス等)がヘッドラインの主戦場になりやすい。
- 中期:訴訟・コメント期間・政権の優先順位で、ルールの「見え方」が揺れる。
- 長期:結局は議会立法が「権限の地図」を固定する可能性は残るが、日程は選挙サイクルに拘束される。
どう影響するか(市場・規制・企業・個人)
- 市場:包括法待ちの「カタリスト期待」は薄れ、個別規制ニュースへの感応度が上がりやすい。一方、行政前進は「米国が動いている」というセンチメントを支える材料にもなりうる。
- 規制:イノベーション促進と消費者保護のバランスが、議会ではなく当局の裁量に寄る。予測可能性は立法より低くなりがち。
- 企業:コンプライアンス設計を「法案テキスト」ではなく「現行の当局シグナル」に合わせる必要。GENIUS準拠準備のように、先回りコストが発生する。
- 個人:米国口座・米国上場商品を使う層は、当局ルール変更の影響を受けやすい。日本居住者は直接適用外でも、価格・商品供給を通じた間接影響はありうる。
日本への影響
日本では、暗号資産は資金決済法や金融商品取引法(金商法)などの枠組みで、交換業登録・分別管理・上場(取扱)審査などが進んできました。米国のClarity法のような「単一の包括市場構造法」とは経路が異なります。
- 比較のポイント:日本は「登録制+業規制」で実務を積み上げ、米国は今回、包括立法が止まり行政権限へ重心が移った。
- 同一視しない:日本の金商法改正議論と、米国のSEC/CFTC分担問題は論点が重なる部分(投資家保護、市場の公正)もありますが、制度設計は別物です。
- 実務的影響:日米の規制ギャップは、グローバル企業が「どの法域で何を出すか」を左右し、日本の取扱銘柄・サービス内容に間接的に波及しえます。
日本の個人にとって重要なのは、米国法案の成否を「日本の解禁ニュース」と混同しないことです。国内の可否は、引き続き国内法令・登録業者の商品設計で決まります。
個人投資家としてどう見るか
- 「Clarity可決=即座の強気」シナリオの比重を下げる:当局パスが主戦場なら、個別のSEC/CFTC発表を追う方が実務的。
- 行政ルールは覆りうる:訴訟・政権・議会で揺れる前提で、規制ニュースにレバレッジで賭けるのは特にリスクが高い。
- GENIUS施行の具体(準備金・発行体要件など)は別トラック:ステーブルコインと市場構造は論点が違う。
- 日本居住者は国内ルールを優先:海外の立法ドラマより、利用する国内取引所の規制対応と自分の税務確認が先。
まとめると、今回の発言は「法案が完全に終わった」宣言ではなく、時間とエネルギーを行政権限に振り向け直す政治的リアリズムです。前進はあり得ますが、立法ほどの「地図の確定」ではない——その区別が、期待の過熱を防ぐ鍵になります。
5. 「当局が進める」ときの具体的な摩擦点
行政パスで市場構造を進める場合、典型的には次の摩擦が出ます(一般論であり、個別規則の予告ではありません)。
- 権限の境界:あるトークンや取引所機能がSECかCFTCか、という線引きは法律がないと争点になりやすい。
- コメント期間と訴訟:規則案はパブリックコメントとAPA(行政手続)上の訴訟リスクを伴う。
- 州・他当局との整合:連邦の動きが速くても、州法や銀行監督とのすり合わせが遅れることがある。
- 国際的な波及:EUのMiCAやアジアの登録制と「どこまで相互運用できるか」は、米国の地図が曖昧なほど企業が迷う。
Witt氏の「持てる権限は多い」は前向きな発言ですが、裏を返せば権限がある場所だけが進み、ない場所は空白のまま、という非対称が残りえます。投資家・事業者は「進んだ部分」と「まだ立法が必要な部分」を分けて追う必要があります。
6. 中間選挙と「動機」の経済学
レイムダックは制度的には可能でも、議員の動機は選挙結果で変わります。議席が入れ替わる局面では、
- 現職がレガシーを残したい場合 → 成立に動くインセンティブ
- 次の多数派がリセットしたい場合 → 棚上げインセンティブ
の両方が同時に語られます。CoinDesk上の両氏のトーンは、後者のリスクを意識しつつ行政で時間を買わない(=無駄にしない)側に寄っています。市場参加者にとっては、「選挙後サプライズ」にベットするより、足元の当局発表カレンダーを見る方が再現性があります。
出典
- CoinDesk: Crypto market structure can’t wait for… Clarity Act… White House(2026-09-22)
- The Hill: Crypto bill Clarity Act falls short…(クローチャ背景)
- 上院クローチャ結果(49–50)は2026年9月15日の議事・投票記録に基づく
コメント