米国の現物ビットコインETF(Exchange-Traded Fund:取引所で売買できる投資信託)に、約10億ドル(約1,575億円)規模の1日純流入がありました。数字だけ見ると「機関が殺到した」ように聞こえますが、ショート清算やコストベース、過去の流入規模との比較まで踏まえると、意味合いはもう少し立体的です。本記事では「何が起きたか」だけでなく、何を意味し・何を意味しないかを整理します。
※ドル建ての金額のあとに付した円換算は、2026年9月23日時点の目安レート(1ドル=約157.5円、東京市場水準)による概算です。為替は変動するため参考値としてご覧ください。
何が起きたか(簡潔)
SoSoValueの集計によると、2026年9月21日(月・現地時間)の米国現物ビットコインETFの純流入は約9億9,895万ドル(約1,573億円/約9.99億ドル)でした。これは2025年10月6日の約12億ドル(約1,890億円)以来、約11か月ぶりの最大日次流入です(The Block / Decrypt)。
同日、現物イーサリアムETFにも約2億6,998万ドル(約425億円)の純流入があり、こちらも2025年10月7日以来の大型流入と報じられています(The Block)。
ビットコイン価格は一時約8万7,300ドル(約1,375万円)付近まで上昇し、2026年1月以来の高値圏に達したのち、翌早朝時点ではおおむね8万5,000ドル台(約1,339万円前後)で推移した、と各報道は伝えています。価格は変動するため、本稿では報道時点の水準として扱います。
| 項目 | 数値(報道ベース) | 出典メモ |
|---|---|---|
| BTC現物ETF 日次純流入 | 約9億9,895万ドル(約1,573億円) | SoSoValue / The Block・Decrypt |
| うち IBIT(BlackRock) | 約3億8,137万〜3億8,140万ドル(約601億円〜約601億円) | 同上 |
| うち ARKB(Ark & 21Shares) | 約2億8,912万ドル(約455億円) | 同上 |
| うち FBTC(Fidelity) | 約2億3,884万ドル(約376億円) | 同上 |
| ETH現物ETF 日次純流入 | 約2億6,998万ドル(約425億円) | The Block |
| 累計純流入(BTC ETF) | 約561.6億ドル(約8.85兆円) | Decrypt |
| 運用資産(AUM) | 約1,101.4億ドル(約17.35兆円、BTC時価総額の約6.30%) | Decrypt |
| 推定ETF平均コストベース | 約8万1,722ドル(約1,287万円)/BTC | Bloomberg Intelligence(Decrypt経由) |
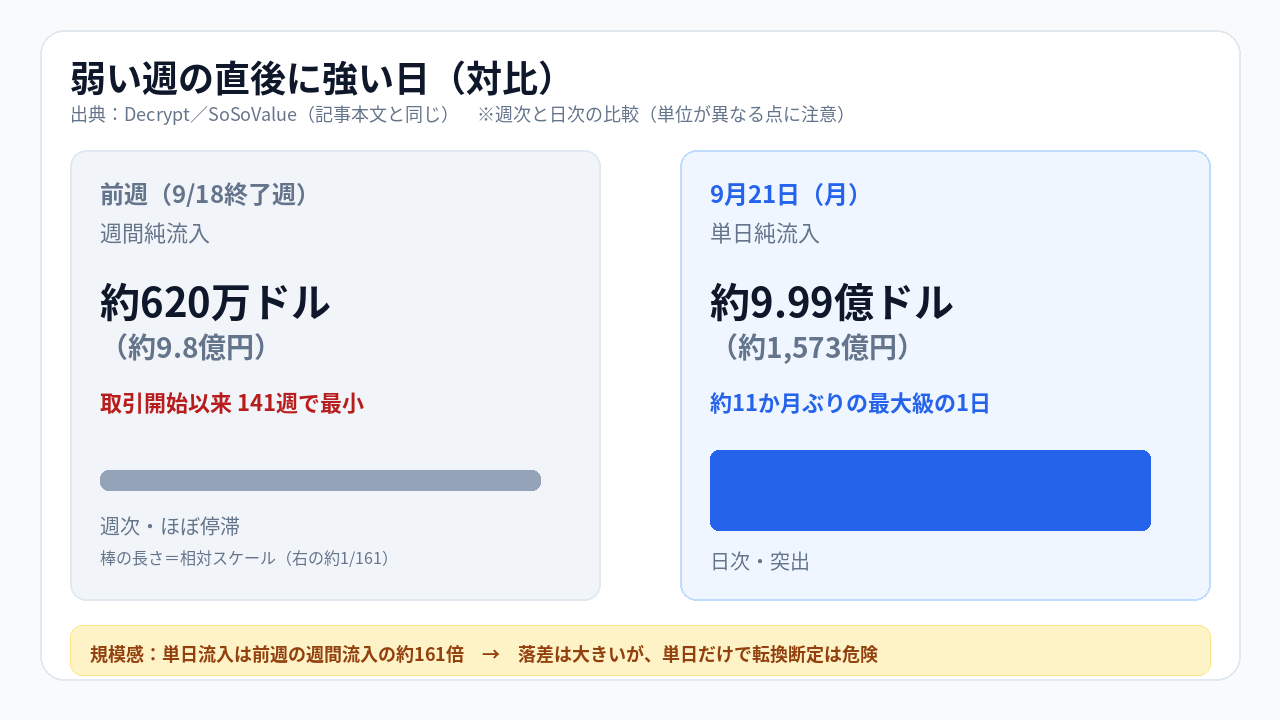
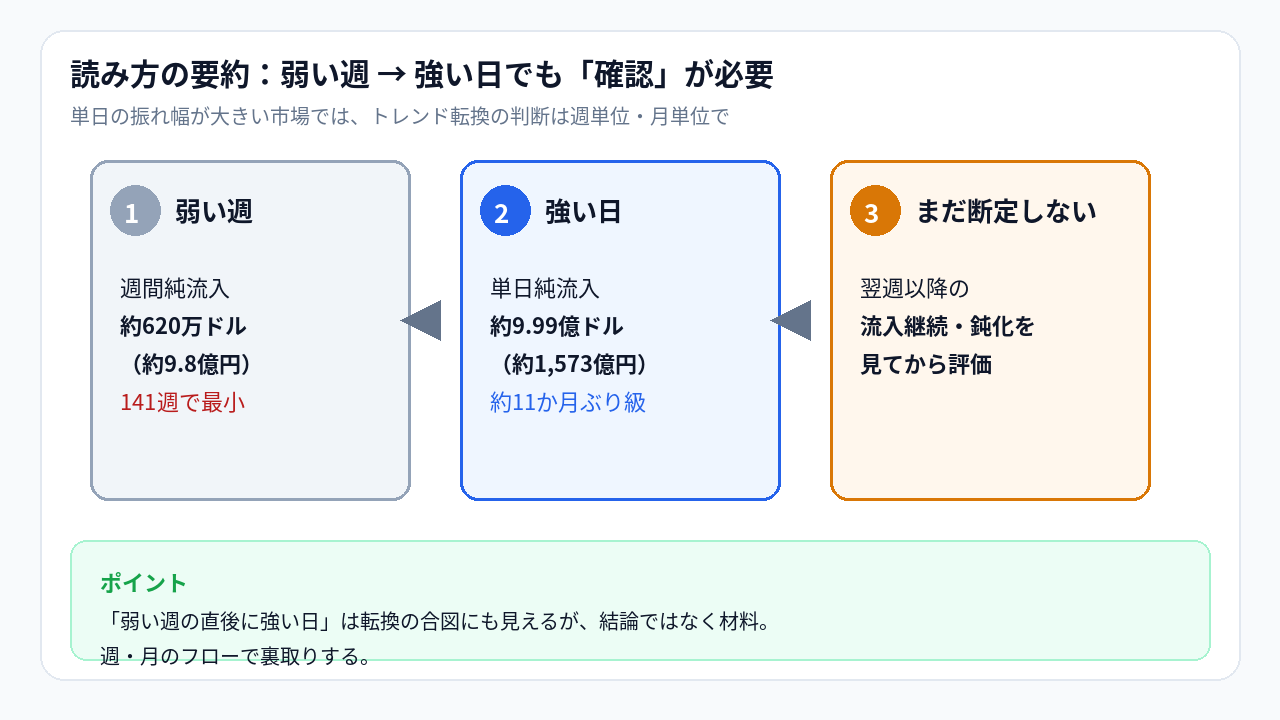
前週(9月18日終了週)の週間純流入は約620万ドル(約9.8億円)と、取引開始以来141週で最小だった直後の反転でもあります(Decrypt)。「弱い週の直後に強い日」という組み合わせは、トレンド転換の合図にも見えますが、単日の振れ幅が大きい市場では、週単位・月単位の確認が必要です。
何を意味するか(深掘り)
1. 「機関需要」と「ショートスクイーズ」は対立ではなく併存しうる
Presto ResearchのMin Jung氏は、単一の触媒はなく、リスク選好の回復・現物ETF需要・テクニカルブレイク後のショートカバーの組み合わせだと指摘しています(The Block)。Zeus ResearchのDominick John氏も、機関配分の再開とショート清算の加速を並記しています。
CoinGlassデータとして報じられた過去24時間の清算は約10.6億ドル(約1,670億円)、うちショート約8.44億ドル(約1,329億円)(The Block)。これは「買いが強い」ことと「売り方が強制決済された」ことが同時に起きうることを示します。
- ETF流入=現物需要のシグナル(スポット市場に近い買い圧力)
- ショート清算=レバレッジ側の強制買い(一時的に加速しやすい)
したがって「約10億ドル(約1,575億円)流入=機関だけが買った」と単純化するのは危険です。逆に「全部スクイーズだ」と切り捨てるのも、ETF側のフロー規模を過小評価します。
2. 「約10億ドル(約1,575億円)の1日」がAUM・平均保有者に意味すること
Decryptによると、累計純流入は約561.6億ドル(約8.85兆円)、AUMは約1,101.4億ドル(約17.35兆円、BTC時価総額の約6.3%)です。単日約10億ドル(約1,575億円)は、累計の約1.8%弱に相当する規模感で、「普段の日次フロー」としては突出しています。
より重要なのは、Bloomberg Intelligenceの推定ではETF平均コストベースが約8万1,722ドル(約1,287万円)で、価格がそれを上回ったことで平均的なETF保有者が2026年1月以来はじめて含み益圏に戻った、という点です(Decrypt / James Seyffart氏)。
Hawkeye DigitalのDavid Wachsman氏が指摘するように、含み損の保有者は「トントンになったら売る」行動を取りやすい、という観点があります。つまり平均コストベース超えは、
- 新規需要が「売り圧力(損益分岐点売り)」とぶつかりにくくなる可能性
- 一方で、利確・リバランス売りが出やすくなる可能性
の両方を開きます。「皆が黒字=必ず上昇継続」ではありません。
3. フローの計上タイミングという注意点
Eric Balchunas氏(Bloomberg Intelligence)は、ある取引日に計上される流入の多くが前取引日の買いを反映しうる、と注意を促しています(Decrypt)。月曜の約10億ドル(約1,575億円)は、金曜の買いの反映である可能性があり、「月曜の高騰への反応」はまだ数字に出ていない、という読みも成り立ちます。単日ヘッドラインだけで翌日を予測するのは危うい、という実務的な示唆です。
4. 何を意味しないか(ハイプ回避)
- さらなる上昇の保証ではない:単日流入は過去にもあり、その後に鈍化する局面は何度も見られています。
- 2026年全体が「流入一辺倒」ではない:DigitalToday(韓国メディアの日本語版)などでは、2026年年初来では累計で純流出局面もあった、という文脈が示されています。単日の強さと年初来の基調は別です。
- ETH流入の併発=「アルト全面高」ではない:ETH ETFの約2.7億ドル(約425億円)は注目材料ですが、個別銘柄やオンチェーン指標への自動拡張ではありません。
どう影響するか(市場・規制・企業・個人)
- 市場:スポットETFは「現物に近い買い」として価格発見に影響しやすい一方、清算連鎖はボラティリティを増幅します。ポジティブ・ファンディングや建玉の増加が報じられる局面では、過熱と継続需要の見極めが難しくなります。
- 規制:Clarity法の議会停滞など規制の不透明感があっても流入が起きる、という見方はDecrypt上のコメントでも触れられています。規制クリア=買い、という単純式は崩れやすいです。
- 企業:IBIT・ARKB・FBTCへの集中は、運用会社ブランドと流通網(ブローカー経由)の強さを再確認させる材料です。商品差別化より「アクセスの太さ」がフローを左右しやすい構造です。
- 個人:ETF保有者の平均損益分岐点超えは心理的転換になり得ますが、個人の売買タイミングとは別物です。レバレッジ清算のニュースとETF流入を混同しないことが重要です。
日本への影響
日本の個人投資家が米国上場の現物BTC ETFをそのまま証券口座で買うには、一般的に海外口座・規制・税制・為替の壁があります。国内では暗号資産現物取引や、規制に沿った投資商品(上場商品の有無・組成は時期により異なる)など、経路が分かれます。
- 海外ETFに直接アクセスできる層:米国スポットETFのフローは「同じ商品」の需給に直結しやすい。
- 国内取引所でBTC現物を持つ層:ETFフローは価格を通じた間接影響が中心。手数料・スプレッド・税務(雑所得扱い等の一般的枠組み)は別途確認が必要です。
- 「日本版ETFが出たら同じことが起きる」とは限らない:組成・保管・流通・投資家層が異なるため、米国の単日流入をそのまま国内期待値に置き換えない方がよいです。
今回の出来事は、日本の価格・センチメントには波及し得ますが、国内の金融商品の需給そのものが同日に10億ドル(約1,575億円)動いた、という意味ではありません。
個人投資家としてどう見るか
- 単日フローは「材料」であって「結論」ではない:翌週以降の流入継続・鈍化を見てから評価する余裕を持つ。
- 機関需要ストーリーと清算ストーリーを分けて読む:両方あり得る、が「どちらが主因か」は事後にも完全には切り分けにくい。
- 平均コストベース超え=売り圧消滅、ではない:利確・リバランス・マクロ悪化で再び下回ることもあります。
- アクセス経路を確認する:海外ETF、国内現物、投資信託的商品など、自分に使える手段とそのコスト・税を先に整理する。
- レバレッジで同じ値動きを追わない:清算ニュースが多い局面ほど、個人の高レバレッジは不利になりやすい、という一般論を忘れない。
要するに、今回の約10億ドル(約1,575億円)は「需要の再確認」としては重い一方、上昇継続やバブル再開の証明ではありません。数字の大きさに比例して、解釈の慎重さも上げるのが合理的です。
出典
- The Block: Spot bitcoin ETFs attract nearly $1 billion…(2026-09-22)
- Decrypt: Bitcoin ETFs Take Nearly $1B in a Day…(2026-09-22)
- DigitalToday(日本語): ビットコイン現物ETFに9.99億ドル(約1,573億円)流入…(補助)
コメント